
Cuando muere alguien de la familia, nadie está pensando en papeles. Y ese es exactamente el problema: hay un reloj en marcha desde el día del fallecimiento, corre solo, y cuando te acuerdas de él suele ser tarde.
El reloj son seis meses. Y lo que casi nadie sabe es que se puede parar otros seis, pero solo si lo pides dentro de una ventana muy concreta que se cierra antes de que acabe el plazo original.
Todo lo que sigue sale del Reglamento del Impuesto sobre Sucesiones y Donaciones (Real Decreto 1629/1991), texto consolidado abierto hoy, 11 de septiembre de 2026, en el BOE.
Lo primero: junta los papeles
Casi todo lo de aquí se resuelve demostrando fechas y teniendo el documento a mano. Si ya tienes dónde guardarlo, ahórratelo.
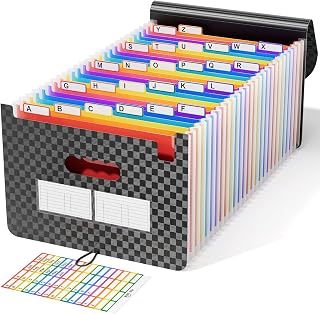
Clasificador de fuelles
Escrituras, certificados y notificaciones, cada cosa con su separador.
Ver precio en Amazon
Enlaces de afiliado de Amazon: a ti te cuesta lo mismo. Nada de esto es imprescindible — si te apañas con el móvil, ahórratelo.
El plazo: seis meses desde el fallecimiento
El artículo 67 lo dice sin rodeos: en las adquisiciones por causa de muerte —incluidas las de los beneficiarios de seguros de vida— el plazo de presentación es de seis meses contados desde el día del fallecimiento.
Fíjate en dos cosas de esa frase:
- Se cuenta desde el fallecimiento, no desde que te enteras, ni desde que se lee el testamento, ni desde que los herederos se ponen de acuerdo.
- El seguro de vida va en el mismo saco. Mucha gente cobra el seguro y no declara nada porque cree que eso es otra cosa. No lo es.
La prórroga de seis meses: la ventana que se cierra en el mes 5
Aquí está el dato que salva situaciones. El artículo 68 permite pedir una prórroga por un plazo igual al de presentación, es decir, otros seis meses. Pero el reglamento pone condiciones exactas:
| Regla | Qué dice el reglamento |
|---|---|
| Cuánto dura | Un plazo igual al de presentación → 6 meses más |
| Quién la pide | Los herederos, albaceas o administradores del caudal relicto |
| 🔴 Cuándo | Dentro de los cinco primeros meses del plazo de presentación |
| Qué se adjunta | Certificación del acta de defunción, nombre y domicilio de los herederos, su parentesco, situación y valor aproximado de los bienes, y los motivos |
| Silencio administrativo | Si pasa un mes desde la solicitud sin respuesta, se entiende concedida |
| Si la deniegan | El plazo se amplía por los días que tardaron en contestarte |
| Coste | La prórroga lleva intereses de demora desde que acaban los seis primeros meses |
🔴 El error que cuesta dinero: «no se concederá prórroga cuando la solicitud se presente después de transcurridos los cinco primeros meses del plazo». Es decir: el mes 6 ya no vale. Si te das cuenta el día 170 de que no llegas, la prórroga está cerrada aunque el plazo principal siga abierto. En la práctica tienes cinco meses, no seis.
Y una precisión que evita disgustos: la prórroga no es gratis. El propio reglamento dice que lleva aparejada la obligación de satisfacer el interés de demora hasta el día en que presentes el documento. Es dinero, pero es mucho menos que un recargo por presentar fuera de plazo.
Donde se guardan los originales
Una escritura o un certificado literal se pide una vez y se pierde mil. Y arde, que también pasa.

Caja ignífuga para documentos
Para lo que no se puede volver a pedir por internet.
Ver precio en AmazonEnlaces de afiliado de Amazon: a ti te cuesta lo mismo. Nada de esto es imprescindible — si te apañas con el móvil, ahórratelo.
El orden correcto de los papeles
Si empiezas por donde no toca, pierdes semanas. Este es el orden que funciona:
- Certificado de defunción. Gratis, en el Registro Civil. Es la pieza que abre todas las demás. Tenemos la guía aquí: certificado de defunción y de matrimonio, paso a paso. Pide el literal, no el extracto.
- Espera unos días hábiles. El certificado de Últimas Voluntades no se puede pedir el mismo día del fallecimiento; el plazo exacto lo indica la sede del Ministerio al solicitarlo.
- Certificado de Actos de Última Voluntad. Dice si hubo testamento y ante qué notario. Lleva tasa (modelo 790).
- Certificado de Contratos de Seguros de Cobertura de Fallecimiento. Dice si había seguros de vida. Misma vía, misma tasa. Muchas familias descubren aquí un seguro que no sabían que existía.
- Copia autorizada del testamento, en el notario que indique el certificado. Si no hubo testamento, toca declaración de herederos.
- Inventario de bienes y deudas: saldos bancarios a fecha de fallecimiento, inmuebles (nota simple y valor de referencia), vehículos, participaciones, y las deudas.
- Escritura de aceptación y adjudicación de herencia.
- Impuesto de Sucesiones (y la plusvalía municipal si hay inmuebles urbanos).
Lo que decide cuánto pagas no es el Estado
El Impuesto de Sucesiones está cedido a las comunidades autónomas, y cada una aplica sus propias reducciones y bonificaciones. Por eso las cifras que circulan por internet valen para una comunidad y no para otra.
Y el criterio de a cuál te toca no es donde vivas tú, ni donde esté el piso: como regla general, es la comunidad donde el fallecido tuvo su residencia habitual. Antes de leer nada sobre importes, averigua eso.
Por la misma razón, aquí no te damos porcentajes ni mínimos exentos: cambian por comunidad y se modifican cada año. La cifra buena está en la web de la hacienda autonómica que corresponda, y es gratis consultarla.
Tres cosas que la gente hace mal
1. Vaciar la cuenta del fallecido «antes de que la bloqueen». Los saldos se valoran a fecha de fallecimiento y el banco informa a Hacienda. Mover dinero no lo hace desaparecer del inventario, y complica la partición entre herederos.
2. Aceptar sin mirar las deudas. Aceptar una herencia «pura y simplemente» significa responder también de las deudas del fallecido. Cuando no está claro qué hay, existe la aceptación a beneficio de inventario, que limita la responsabilidad a lo que la herencia dé de sí. Es una decisión con plazos propios y conviene consultarla con un profesional antes de firmar nada.
3. Dejarlo correr y confiar en que prescriba. El plazo de prescripción no empieza a contar donde la gente cree, y mientras tanto los inmuebles no se pueden vender ni poner a tu nombre. La herencia sin liquidar no se olvida: se queda ahí, bloqueando.
Otros líos legales que contamos por la patilla
- Ley de segunda oportunidad — cancelar deudas cuando ya no puedes pagar.
- Cancelar antecedentes penales — cuándo se borran y cómo se pide.
- Puntos del carnet — recuperarlos sin pagar un curso de más.
- Justicia gratuita — abogado, procurador y peritos pagados por el Estado si no llegas al umbral.
Ninguno de estos enlaces nos paga nada: son artículos nuestros, para que no tengas que volver a Google.
Y si hay que presentarlo en papel
Juzgados y notarías siguen pidiendo copia impresa.

Enlaces de afiliado de Amazon: a ti te cuesta lo mismo. Nada de esto es imprescindible — si te apañas con el móvil, ahórratelo.
Preguntas frecuentes
¿Y si no tengo dinero para pagar el impuesto?
Existen el aplazamiento y el fraccionamiento, que se piden a la administración que corresponda. Lo que no funciona es no presentar nada: presentar sin poder pagar deja abierta esa vía; no presentar, no.
¿Se puede renunciar a la herencia?
Sí, y se hace ante notario. La renuncia es un acto serio e irrevocable, y tiene efectos sobre quién hereda en tu lugar. No es una forma de «pasársela» a quien tú elijas.
¿Cuenta el seguro de vida dentro de la herencia?
A efectos de este impuesto, el reglamento incluye expresamente a los beneficiarios de contratos de seguro de vida en el mismo plazo de seis meses.
¿Hace falta notario siempre?
Para adjudicar inmuebles e inscribirlos en el Registro, sí. Sin escritura no hay cambio de titularidad.
¿Los seis meses son naturales?
El reglamento habla de seis meses contados desde el día del fallecimiento. Si el último día es inhábil, se aplican las reglas generales de cómputo tributario.
Resumen
- 6 meses desde el día del fallecimiento para presentar el Impuesto de Sucesiones.
- 🔴 La prórroga de otros 6 meses solo se puede pedir dentro de los 5 primeros. En el mes 6 ya no hay prórroga.
- Si pasa un mes sin respuesta a la solicitud, se entiende concedida.
- La prórroga devenga intereses de demora, pero sale mejor que un recargo.
- El orden es: defunción → espera → Últimas Voluntades → Seguros → testamento → inventario → escritura → impuesto.
- Lo que pagas depende de la comunidad donde residía el fallecido, no de donde vivas tú.
En patillero.es no somos abogados ni asesores fiscales. Los plazos citados están tomados el 11 de septiembre de 2026 del texto consolidado del Real Decreto 1629/1991 publicado en el BOE, pero cada herencia tiene particularidades y la normativa autonómica cambia. Antes de aceptar, renunciar o presentar nada, consulta con un profesional.




