
Juntar el dinero con alguien es una de las decisiones financieras más importantes que vas a tomar, y casi nadie la habla antes. Se hereda: se hace lo que hacían tus padres, o lo que dijo el del banco, y luego llegan los roces por cosas de veinte euros que en realidad no van de veinte euros.
Aquí van los tres modelos que funcionan, cómo repartir cuando uno cobra bastante más que el otro, y la conversación que conviene tener antes. Sin moralina: no hay un modelo correcto, hay el que os encaje.
Los tres modelos
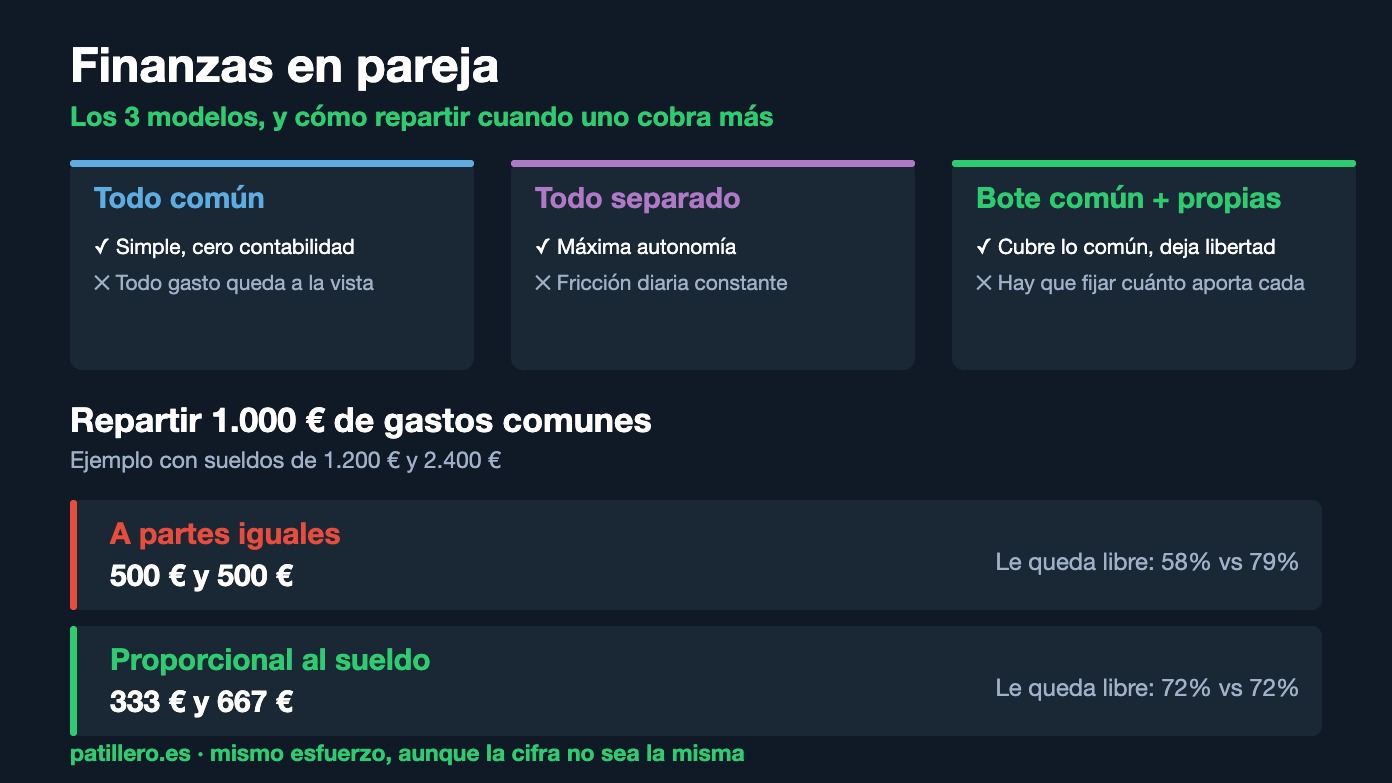
1. Todo común
Una sola cuenta, entran los dos sueldos, salen todos los gastos. A favor: simplísimo, cero contabilidad, sensación de proyecto compartido. En contra: cualquier gasto personal queda a la vista, y eso a mucha gente le pesa; y si la relación se rompe, desenredarlo es un lío. Funciona bien cuando los ingresos son parecidos y la confianza es total.
2. Todo separado
Cada uno con lo suyo, y los gastos comunes se van repartiendo sobre la marcha. A favor: máxima autonomía, nadie tiene que dar explicaciones. En contra: es el que más fricción diaria genera —«esto lo pagué yo», «te debo la mitad de la compra»— y acaba en una app de deudas que nadie quiere abrir. Encaja al principio, o cuando hay hijos de relaciones anteriores o patrimonios muy distintos.
3. El mixto: bote común y cuentas propias
Una cuenta conjunta para lo compartido (alquiler o hipoteca, suministros, compra, seguros) a la que cada uno aporta cada mes, y cada uno mantiene su cuenta personal con lo que le sobra, para gastar sin rendir cuentas.
Es el que recomienda casi todo el mundo que se dedica a esto, y por una razón muy práctica: resuelve el conflicto sin exigir transparencia total. Lo común está cubierto y automatizado, y el capricho de cada uno no es asunto del otro.
Cómo repartir cuando uno cobra más
Aquí está el 90% de los problemas. Dos formas:
- A partes iguales. Cada uno pone lo mismo. Es lo más intuitivo, pero si uno cobra 1.200 € y el otro 2.400 €, poner 500 cada uno significa que al primero le queda el 58% de su sueldo libre y al segundo el 79%. Sobre el papel es igualitario; en la práctica, uno vive con holgura y el otro va justo — haciendo la misma vida.
- Proporcional al sueldo. Cada uno aporta el mismo porcentaje de lo que gana. Con esos mismos sueldos y un gasto común de 1.000 €, saldría en torno a un tercio y dos tercios. Suele generar muchísimos menos conflictos, porque el esfuerzo que hace cada uno es el mismo aunque la cifra no lo sea.
Una forma sencilla de calcularlo: suma los dos ingresos netos, mira qué porcentaje del total aporta cada uno, y aplicad ese mismo porcentaje al gasto común. Si el que cobra menos aporta el 35% de los ingresos, pone el 35% del bote.
Y una regla que ahorra discusiones: decidid también qué NO es gasto común. La ropa, los regalos a la familia de cada uno, el gimnasio, los hobbies. Si no se define, se discute.
Las deudas de antes son de antes
Lo que cada uno traía —préstamo del coche, estudios, tarjeta— sigue siendo suyo, salvo que decidáis expresamente lo contrario. Lo importante no es quién la paga: es que la otra persona sepa que existe y cuánto queda. Enterarse por sorpresa de una deuda es de las pocas cosas que rompen la confianza de golpe.
Ojo también con el sentido inverso: si firmas como avalista o pides algo conjuntamente, esa deuda pasa a ser tuya de verdad, aunque el gasto no fuera tuyo.
Dinero gratis para empezar (esto sí es patillero)
Si vas a abrir cuenta en MyInvestor —comisiones bajas y sin mínimos absurdos—, hazlo con código de invitación y os lleváis bonus los dos. Es dinero por hacer lo que ibas a hacer igual.
Si prefieres meterlo a mano, el código es LUA0Z.
Importe y condiciones exactas, en su web: cambian cada pocos meses. Enlace de invitación. Esto no es una recomendación de inversión: no somos asesores financieros.
El colchón común (esto sí, o sí)
Sea cual sea el modelo, hace falta un fondo de emergencia compartido: tres a seis meses de gastos comunes, no de sueldo. Es lo que evita que una avería, un despido o una mudanza se conviertan en una discusión.
Ese dinero no se invierte: se deja donde esté disponible y dé algo. Tienes las opciones en cuentas remuneradas. Y si vais a invertir a largo plazo, antes leed cuánto tiempo hay que aguantar para no perder dinero, porque el plazo lo cambia todo.
La conversación incómoda, en cinco preguntas
- ¿Cuánto ganamos cada uno, neto y de verdad?
- ¿Qué deudas trae cada uno y cuánto queda?
- ¿Qué gastos son comunes y cuáles no?
- ¿A partes iguales o proporcional?
- ¿Cuánto puede gastar cada uno sin consultarlo? (poned una cifra concreta; funciona sorprendentemente bien)
Media hora una vez al año. Es la reunión mejor pagada a la que vas a ir.
🎁 El truco patillero de abrir cuentas en pareja
Si vais a abrir cuentas nuevas —conjunta, o una cada uno— no las abráis a la vez por vuestra cuenta. Que uno la abra primero y luego invite al otro con su código de plan amigo: la mayoría de bancos pagan a los dos, padrino e invitado. Es dinero por hacer exactamente lo que ibais a hacer igualmente.
Lo barato que sale caro, también en pareja
Dos avisos, que de esto sabemos: cuidado con las cuentas «sin comisiones» que exigen dos nóminas domiciliadas — el día que uno se queda sin trabajo o cambia de empresa, aparecen las comisiones. Y cuidado con contratar los suministros a nombre de uno solo «porque es más fácil»: cambiarlo luego es un papeleo largo, y si hay permanencia, la paga quien firmó.
Más trampas de estas, en 7 chollos que salen caros.
Y si el siguiente paso es invertir eso que ahorráis, empezad por aquí: cómo diversificar inversiones sin complicarte.
Esto es información general para organizaros, no asesoramiento financiero ni legal: en Patillero no somos asesores. Para temas de régimen económico matrimonial, gananciales o separación de bienes, consultad con un profesional. Algunos enlaces son de afiliado o referido: si los usáis, nos llevamos una comisión o un bonus sin que a vosotros os cueste más.




