
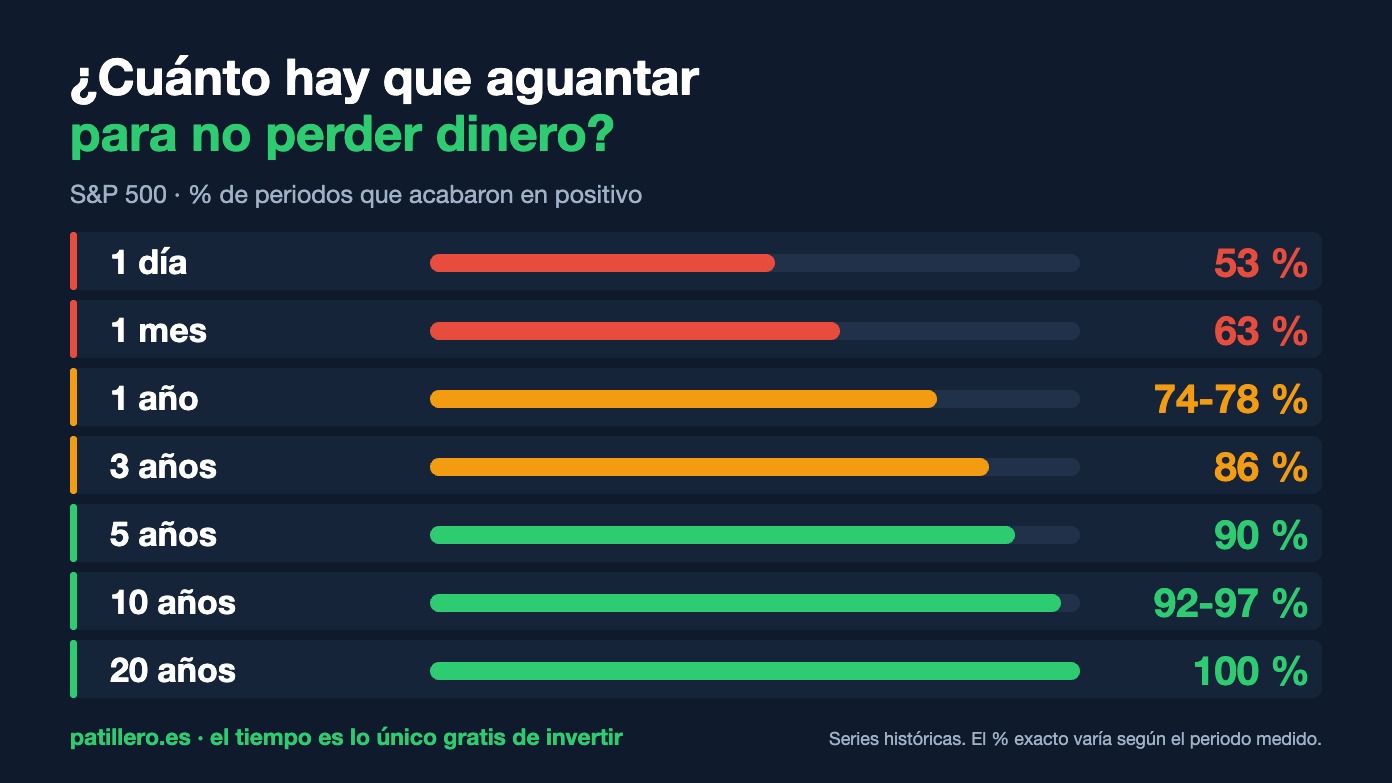
Es la pregunta que frena a media España antes de invertir un euro: «¿y si pierdo?». Y tiene una respuesta con datos, no con humo. Resulta que la probabilidad de perder dinero en bolsa depende muchísimo menos de cuándo entras que de cuánto tiempo aguantas dentro.
Aquí va la tabla, de dónde sale, y —esto es lo importante— lo que la tabla NO dice, que es justo lo que nadie te cuenta cuando te la enseña.
La tabla: probabilidad de acabar en positivo
Sobre el S&P 500 (las 500 mayores empresas de EE. UU.), midiendo todos los periodos posibles, no solo los que quedan bien:
| Si aguantas… | Periodos que acabaron en positivo |
|---|---|
| 1 día | ≈ 53% — prácticamente cara o cruz |
| 1 mes | ≈ 63% |
| 1 año | ≈ 74-78% |
| 3 años | ≈ 86% |
| 5 años | ≈ 90% |
| 10 años | ≈ 92-97% |
| 20 años | 100% de los periodos |
Léelo otra vez despacio: a un día es casi echarlo a suerte, y a veinte años no ha habido ni un solo periodo con pérdidas en la serie histórica. Ese es todo el secreto, y no lo vende nadie porque no se puede cobrar comisión por «espera».
Por qué a corto plazo es una moneda al aire
En un día, el precio lo mueven las noticias, el humor del mercado y gente comprando y vendiendo por motivos que no tienen nada que ver contigo. Es ruido. A veinte años, lo que acaba pesando es si esas empresas ganaron más dinero que al principio — y, históricamente, lo hicieron.
De ahí sale la única conclusión práctica: el dinero que vas a necesitar dentro de dos años no debería estar en bolsa. No porque la bolsa sea mala, sino porque a dos años sigue siendo bastante moneda al aire. Para ese dinero están las cuentas remuneradas.
Lo que esta tabla NO dice (y casi nadie añade)
- Que el pasado garantice el futuro. No lo garantiza. Es la mejor referencia que tenemos, no una promesa.
- Que valga para una acción suelta. Esto es un índice de 500 empresas. Una empresa concreta puede irse a cero y no volver — de hecho, muchas lo han hecho. La tabla funciona porque está diversificada.
- Que no duela. Dentro de esos 20 años buenos hay caídas del 30%, del 40% y años enteros en rojo. La estadística la cumple quien no vende en mitad del susto, y ahí es donde se cae casi todo el mundo.
- Que en euros salga igual. Si inviertes en un índice estadounidense desde España, el cambio euro-dólar suma o resta por su cuenta.
- Que las comisiones no cuenten. Un 2% anual de comisiones se come una parte enorme del resultado a 20 años. Por eso importa tanto dónde lo contratas.
Y ahora, lo patillero
Seamos honestos con el nombre de la casa: invertir no es gratis. Hay comisiones, hay impuestos cuando vendes y hay riesgo real de perder dinero. Cualquiera que te venda «rentabilidad garantizada sin riesgo» te está vendiendo otra cosa.
Lo que sí es gratis del todo son tres cosas, y merece la pena aprovecharlas antes de poner un euro:
- El tiempo. Es el único ingrediente de la tabla de arriba y no cuesta nada. Empezar cinco años antes hace más que acertar el momento.
- La diversificación. No pagas más por comprar 500 empresas que por comprar una, y es lo que convierte la tabla en algo fiable.
- Los bonos de bienvenida. Aquí sí hay dinero regalado de verdad — mira nuestra lista de planes amigo de bancos.
🎁 20-25 € gratis para empezar (esto sí es patillero)
Si vas a abrir cuenta en MyInvestor —el banco donde nosotros tenemos los indexados, por comisiones bajas y sin mínimos absurdos— hazlo con código de invitación y os lleváis bonus los dos. Es literalmente dinero por hacer lo que ibas a hacer igualmente.
Código: LUA0Z
Condiciones e importe exactos, en su web: cambian cada pocos meses y no queremos darte una cifra caducada.
Cómo empezar sin comerte la cabeza
- Aparta primero el colchón. Tres a seis meses de gastos, fuera de bolsa, en una cuenta remunerada. Esto es lo que evita tener que vender en el peor momento.
- Decide el plazo antes que el producto. Si el dinero se toca en menos de 5 años, la tabla de arriba no te protege.
- Mira las comisiones antes que la rentabilidad pasada. La rentabilidad no la controlas; las comisiones sí.
- Automatízalo. Una aportación pequeña cada mes evita la peor decisión de todas: intentar adivinar el momento.
¿Y si sois dos? Finanzas en pareja: cuenta conjunta o separada y cómo repartir los gastos.
Y antes de picar en cualquier oferta, léete los 7 chollos que salen caros — porque ahorrar mal cuesta más que no ahorrar.
El tiempo es solo la mitad de la ecuación. La otra mitad son las comisiones: mira cuánto se llevan de verdad las comisiones de un fondo de inversión en esos mismos 20 años.
Si el plazo que tienes en mente son los dieciocho años de un hijo, mira también a nombre de quién conviene ponerlo: ahí el Código Civil tiene mucho que decir.
Y si el horizonte que tienes en mente es la jubilación, conviene saber qué queda de la ventaja fiscal de los planes de pensiones antes de decidir por dónde canalizas el ahorro.
Más de lo nuestro: cuentas remuneradas, planes amigo de bancos y la calculadora de interés compuesto para ver qué hace el tiempo con tu dinero.
Y una vez tienes claro el plazo, el otro 50% del trabajo es cómo repartes ese dinero: te lo contamos en cómo diversificar inversiones sin complicarte.
Aviso: en Patillero no somos asesores financieros y esto no es una recomendación de inversión, solo información general. Rentabilidades pasadas no garantizan rentabilidades futuras y puedes perder dinero. Algunos enlaces son de afiliado o de referido: si los usas, nos llevamos una comisión o un bonus sin que a ti te cueste más.
Fuentes de los datos: series de rentabilidades móviles del S&P 500 de Lazy Portfolio ETF y 1620 Investment Advisors.




