
Diversificar es de las pocas cosas gratis que existen invirtiendo: bajas el riesgo sin renunciar a rentabilidad esperada, y no te cuesta un euro. Por eso se repite tanto aquello de que es «la única comida gratis» del mundo financiero.
El problema es lo que mucha gente entiende por diversificar: abrir cinco fondos. Y ahí es donde lo gratis empieza a salir caro, porque casi siempre son cinco fondos que compran las mismas diez empresas americanas, y tú pagas cinco comisiones por una sola cartera. Eso no es diversificar. Eso es coleccionar.
Aquí va cómo diversificar de verdad, y sobre todo cómo detectar que no lo estás haciendo.
Qué es diversificar (y qué no)
Diversificar es repartir el dinero entre cosas que no se caen a la vez. Ese es todo el concepto. Si dos inversiones suben y bajan juntas, tener las dos no te protege de nada: es la misma apuesta con dos nombres.
De ahí salen las tres capas que importan de verdad, por orden:
- Por empresa. Que no dependas de que a una compañía le vaya bien. Esta es la que más riesgo quita y la más fácil de conseguir.
- Por sector y por país. Que no dependas de que al sector tecnológico o a la bolsa española les vaya bien.
- Por tipo de activo. Bolsa, renta fija, liquidez. Esta es la que de verdad amortigua las caídas gordas, y la que casi nadie mira.
Fíjate en que tener cinco fondos no aparece en la lista. El número de productos no es una capa de diversificación. Es solo un número.
Un indexado global ya diversifica solo (y esto sorprende)
Las dos primeras capas —empresas y países— las resuelve un único fondo indexado global. Sin montar nada. Un fondo que replica el MSCI World lleva dentro más de 1.200 empresas de 23 países desarrollados, y cuesta en torno a un 0,18% al año.
Un solo producto, mil doscientas empresas, veintitrés países. Cualquier cartera que montes tú a mano con cinco fondos va a estar, casi seguro, peor repartida que eso y te va a costar más.
Con un matiz importante que conviene saber: diversificado no significa equilibrado. Un índice global pesa por tamaño de empresa, así que hoy Estados Unidos manda con muchísima diferencia y la tecnología es ya casi un tercio de la cartera. Estás diversificado en 1.200 empresas, sí, pero con una inclinación clara. No es un error del índice: es cómo está el mundo ahora mismo.
La falsa diversificación: cinco fondos, la misma cartera
Este es el error caro, y es facilísimo de cometer porque parece que estás haciendo lo correcto. La cartera típica:
Un indexado global «para tenerlo todo». Un S&P 500 «porque Estados Unidos tira». Un fondo tecnológico «porque es el futuro». Un fondo de la gestora del banco «que me lo recomendaron». Y algo temático de moda.
Cinco productos. Y por dentro, las mismas empresas repetidas cuatro veces, cada una con su comisión encima. Mira los porcentajes reales:
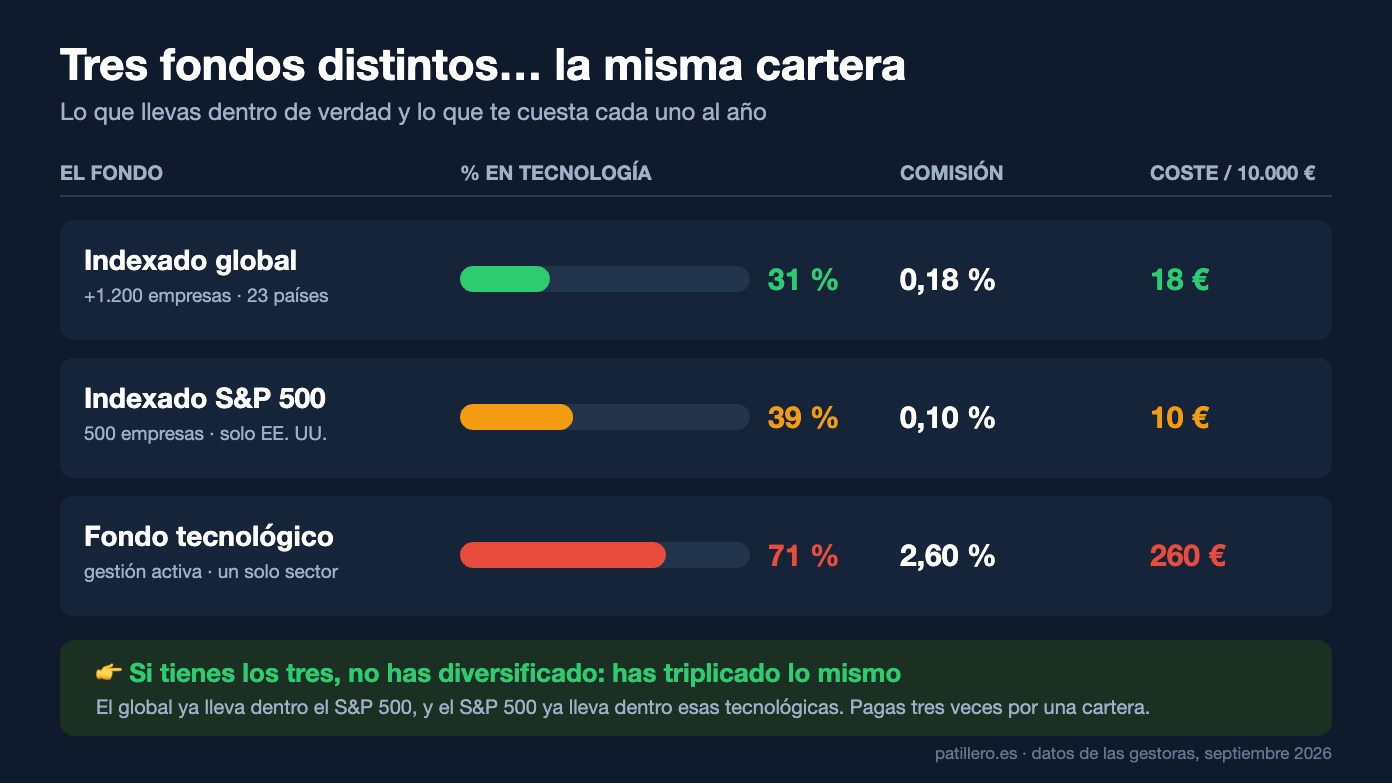
El indexado global ya lleva un 31% de tecnología. El S&P 500 sube ese peso al 39%. Y el fondo tecnológico va al 71%… cobrando un 2,60% anual frente al 0,18% del global. Es decir: pagas catorce veces más por concentrarte en lo que ya tenías.
Y ojo, que la comisión no es un detalle. Sobre 10.000 €, la diferencia entre pagar un 0,18% y un 2,60% son 242 € al año, todos los años, ganes o pierdas. En veinte años, con el dinero que esa comisión deja de componer por el camino, hablamos de miles de euros. Por una cartera que ya tenías.
Esto es exactamente lo mismo que contamos en los chollos que salen caros: lo que parece gratis o inofensivo se cobra por otro lado.
Cómo mirar si dos fondos se solapan (3 minutos)
No hace falta ser analista. Con la ficha del fondo —el KID o la ficha mensual, que están publicadas y son gratis— miras tres cosas:
- El índice que replica. Si dos fondos siguen índices que se contienen (el S&P 500 está dentro del MSCI World, y el Nasdaq 100 está dentro del S&P 500), el solapamiento es total por definición. No hay más que mirar.
- Las 10 primeras posiciones. Si se repiten seis, siete u ocho nombres entre los dos fondos, tienes el mismo fondo dos veces. Es la comprobación más rápida que existe.
- El reparto por sectores y por países. Suma mentalmente: si al juntar todo te sale más de la mitad en tecnología o más del 75% en Estados Unidos, no has diversificado, has concentrado.
Un truco extra: compara las caídas. Si en el año malo los dos fondos cayeron prácticamente lo mismo, ya sabes que no te estaban protegiendo el uno del otro. Para eso servía tenerlos.
Qué NO diversifica el riesgo
Cosas que la gente hace convencida de que reparte riesgo, y no reparte nada:
- Tener el dinero en varios bancos o brókeres. Eso reparte el riesgo de la entidad, que está bien, pero si los cinco tienen el mismo fondo dentro, tu riesgo de mercado es idéntico.
- Muchas acciones del mismo sector. Cinco bancos españoles no son cinco apuestas: son una apuesta al sector bancario español con cinco tickers.
- Varios fondos de la misma gestora. Suelen compartir filosofía, equipo y buena parte de las posiciones.
- Criptomonedas «distintas». Tienden a moverse casi todas a la vez y en la misma dirección. Tener diez no es diversificar, es multiplicar.
- Diversificar en el tiempo pensando que quita riesgo. Aportar poco a poco suaviza el precio de entrada y te quita ansiedad —que no es poco—, pero no cambia en qué estás invertido.
Y la más importante de todas: diversificar no te protege de un plazo corto. Ninguna cartera bien repartida evita que en un año malo pierdas dinero. Lo que evita es que ese año malo sea irreversible. Si no tienes claro cuánto tiempo hay que aguantar, léete primero esto sobre el plazo, porque diversificar sin plazo no sirve de nada.
La versión sencilla, para quien no quiera complicarse
Si lo quieres en una línea: un fondo indexado global + el colchón de emergencia fuera de bolsa. Eso, para la inmensa mayoría de la gente, está mejor diversificado y es más barato que la mayoría de carteras de cinco fondos que se montan por su cuenta.
A partir de ahí, si quieres afinar, se añaden cosas que de verdad se comportan distinto (renta fija, por ejemplo), no más variantes de lo mismo. Y el colchón, en una cuenta remunerada, que ese dinero no baja a bolsa.
🎁 El truco patillero: que te paguen por empezar
Diversificar es gratis, pero abrir la cuenta puede darte dinero. Si vas a abrir cuenta en MyInvestor —que es donde están los indexados globales baratos sin comisión de custodia—, hazlo con código de invitación: cobran padrino e invitado. Abrirla a pelo es regalar ese dinero.
Código: LUA0Z
Resumen en cuatro líneas
- Diversificar es repartir entre cosas que no caen a la vez, no tener muchos productos.
- Un indexado global te da 1.200 empresas y 23 países por un 0,18%.
- Antes de añadir un fondo, mira su índice, sus 10 primeras posiciones y sus sectores. Si se repiten, estás pagando dos veces lo mismo.
- Lo que de verdad diversifica es mezclar tipos de activo distintos, no más bolsa con otro nombre.
La misma cuenta, pero con fronteras de por medio: ¿compensa comprar fuera de España?
Esto es información general y educativa, no asesoramiento financiero: en Patillero no somos asesores financieros ni recomendamos productos concretos para tu caso. Los datos de comisiones y composición son los publicados por las gestoras y consultados en septiembre de 2026; cambian, así que verifica siempre en la ficha oficial del fondo antes de contratar. Invertir tiene riesgo de pérdida. Algunos enlaces son de afiliado o referido: si los usas, nos llevamos una comisión o un bonus sin que a ti te cueste más.
Diversificar con fondos caros se come buena parte de la ventaja. Antes de elegir, comprueba qué comisiones te está cobrando cada fondo y cuánto suman a largo plazo.
Cuando el dinero es para un menor la decisión previa es otra: a su nombre o al tuyo. Lo desmenuzamos con la ley delante.
Si el oro es una de las patas que te estás planteando, antes lee qué compras realmente con cada producto de oro: la diferencia entre metal y mineras es enorme.




