
Cuando alguien decide empezar a ahorrar para su hijo, casi siempre se hace la pregunta equivocada. Se pregunta «¿dónde lo meto?» cuando la pregunta que de verdad cambia las cosas es otra: ¿a nombre de quién?
Parece un detalle administrativo. No lo es. De esa decisión dependen quién puede sacar el dinero, quién paga impuestos por él, si te lo puedes gastar en una urgencia y hasta si necesitas pedirle permiso a un juez. Vamos con ello, con los artículos en la mano.
Lo esencial, en cuatro líneas
| A su nombre | El dinero es suyo desde el primer día. No hay marcha atrás |
| El coste oculto | Meter dinero en su cuenta es una donación y las donaciones tributan |
| La letra pequeña | El artículo 166 del Código Civil te ata las manos para sacarlo |
| A tu nombre | Más simple, más flexible y en la mayoría de casos igual de eficiente |
Lo que cambia de verdad: de quién es el dinero
Si abres la cuenta o el fondo a nombre del niño, ese dinero es suyo. Suyo de verdad, jurídicamente suyo, desde el segundo en que entra. Tú lo administras mientras es menor, pero no eres el dueño. El día que cumple dieciocho años accede a todo y hace con ello lo que le dé la gana: una carrera, un coche, un viaje de seis meses o nada de lo anterior.
Si lo abres a tu nombre con la etiqueta mental de «esto es para el niño», el dinero es tuyo. Se lo darás cuando tú decidas, en la cantidad que decidas y en el momento que decidas. Y si un año viene torcido y hay que tirar de ese colchón, puedes hacerlo sin pedirle permiso a nadie.
Ninguna de las dos opciones es la buena. Son dos cosas distintas que la gente confunde porque el banco las presenta con el mismo folleto.
Ponerlo a su nombre es una donación, y las donaciones tributan
Esta es la parte que casi nadie cuenta en las guías de «cuenta infantil gratis». El artículo 3 de la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones dice, literalmente, que constituye hecho imponible «la adquisición de bienes y derechos por donación o cualquier otro negocio jurídico a título gratuito, «intervivos»».
Traducido: cuando metes dinero tuyo en una cuenta cuyo titular es tu hijo, estás donando. No importa que sean veinte euros al mes ni que la intención sea buenísima. Jurídicamente es una donación y el sujeto pasivo es el que la recibe, es decir, el niño.
Antes de que cunda el pánico: el Impuesto sobre Sucesiones y Donaciones está cedido a las comunidades autónomas, y entre padres e hijos casi todas aplican reducciones o bonificaciones muy fuertes. En unas comunidades la factura real acaba siendo simbólica y en otras no tanto, y las condiciones cambian según el importe y según cómo se documente la entrega. No te vamos a dar aquí una cifra por comunidad porque cambian, y publicar un número caducado sería peor que no publicar ninguno. Lo que sí te decimos es que lo mires antes, no después: es una llamada a la oficina liquidadora de tu comunidad o una consulta a un asesor, y te ahorra el disgusto.
El artículo 166: no puedes sacar ese dinero cuando quieras
Aquí está el detalle que convierte una buena idea en un problema. El artículo 166 del Código Civil dice, palabra por palabra:
«Los padres no podrán renunciar a los derechos de que los hijos sean titulares ni enajenar o gravar sus bienes inmuebles, establecimientos mercantiles o industriales, objetos preciosos y valores mobiliarios, salvo el derecho de suscripción preferente de acciones, sino por causas justificadas de utilidad o necesidad y previa la autorización del Juez del domicilio, con audiencia del Ministerio Fiscal.»
Valores mobiliarios son, entre otras cosas, las participaciones de un fondo de inversión. O sea: si le montas a tu hijo una cartera de fondos a su nombre y dentro de ocho años quieres venderla, no basta con que tú, su padre o su madre, lo decidas. Hace falta una causa justificada y la autorización de un juez.
Ahora la buena noticia, que también está en el mismo artículo y casi nadie menciona. El propio 166 recoge dos escapes:
El primero: «No será necesaria autorización judicial si el menor hubiese cumplido dieciséis años y consintiere en documento público». A partir de los dieciséis, con el chaval delante del notario diciendo que sí, el trámite judicial desaparece.
El segundo, y este es el que de verdad importa para quien invierte: «ni para la enajenación de valores mobiliarios siempre que su importe se reinvierta en bienes o valores seguros». Es decir, mover el dinero de un fondo a otro no exige pasar por el juzgado, siempre que siga invertido. Lo que exige autorización es sacarlo del circuito, no cambiarlo de sitio dentro.
Con lo cual la estructura funciona bien si el plan es «esto no se toca hasta que sea mayor de edad» y se complica mucho si el plan real era «esto es un colchón por si acaso».
Los bienes que ni siquiera administras tú
Otra pieza que sorprende. El artículo 164 del Código Civil dice que los padres administran los bienes de los hijos «con la misma diligencia que los suyos propios», pero deja fuera tres tipos de bienes.
El primero es el más común en la práctica: «los bienes adquiridos por título gratuito cuando el disponente lo hubiere ordenado de manera expresa». Si un abuelo dona dinero al nieto y deja dicho expresamente quién lo administra, se cumple lo que él dijo, no lo que digan los padres. Merece la pena saberlo antes de que la familia empiece a hacer ingresos por su cuenta.
El segundo son los bienes heredados en sucesiones donde el padre o la madre fueron desheredados justamente o no pudieron heredar por indignidad. El tercero, los que el hijo mayor de dieciséis años haya adquirido con su propio trabajo.
El número mágico son 8.000 euros (y no es el que crees)
Vamos con la parte de la renta. El artículo 58 de la Ley 35/2006 del IRPF establece el mínimo por descendientes: 2.400 euros anuales por el primer hijo, 2.700 por el segundo, 4.000 por el tercero y 4.500 por el cuarto y siguientes. Y añade una condición que conviene leer despacio: el hijo debe convivir contigo y no tener rentas anuales, excluidas las exentas, superiores a 8.000 euros.
Fíjate en la palabra: rentas, no patrimonio. Que tu hijo tenga 30.000 euros en un fondo a su nombre no te hace perder nada. Lo que te lo haría perder es que ese dinero le generara más de 8.000 euros de rentas en un año.
Y aquí hay un detalle bonito: un fondo de acumulación no reparte nada. No hay dividendos, no hay cupones, no hay renta que declarar hasta que se vendan las participaciones. Mientras el dinero siga dentro, no genera renta computable. Con un depósito o con un fondo de reparto sí la genera todos los años, aunque sea poca.
Si el niño es menor de tres años, por cierto, ese mínimo por descendientes sube en otros 2.800 euros anuales. Es de las pocas cosas que el IRPF le regala a quien acaba de ser padre.
A tu nombre: menos épico, más práctico
Puestos a comparar de frente:
| A nombre del hijo | A tu nombre | |
|---|---|---|
| Impuesto al aportar | Donación sujeta a ISD | Ninguno |
| Sacar el dinero | Autorización judicial salvo reinversión | Cuando quieras |
| A los 18 | Accede a todo, decida lo que decida | Se lo das tú, como y cuando quieras |
| Si viene un año malo | No es tuyo, no puedes tocarlo | Es tu colchón también |
| Papeleo | Firma de ambos progenitores y DNI del menor | El de una cuenta normal |
Y ojo, que ninguna de las dos opciones es cara de mantener: abrir una cuenta de menor o contratar un indexado es barato o directamente gratis en casi cualquier entidad decente. Lo que cuesta dinero es equivocarse de estructura.
La lectura honesta: si el objetivo es simbólico y educativo —que el crío vea desde pequeño que hay algo suyo creciendo—, a su nombre tiene todo el sentido. Si el objetivo es financiero —juntar el máximo posible para dárselo cuando toque—, a tu nombre es más simple, más flexible y no pierdes prácticamente nada por el camino.
Hay una tercera vía que mucha gente acaba usando: las dos cosas. El grueso a tu nombre y una cuenta pequeña a su nombre donde entren los regalos de cumpleaños y las pagas de los abuelos, para que aprenda. Es la que menos se rompe, y sale igual de barata que cualquiera de las otras dos.
Dinero gratis para empezar (esto sí es patillero)
Si vas a abrir cuenta en MyInvestor —comisiones bajas y sin mínimos absurdos—, hazlo con código de invitación y os lleváis bonus los dos. Es dinero por hacer lo que ibas a hacer igual.
Si prefieres meterlo a mano, el código es LUA0Z.
Importe y condiciones exactas, en su web: cambian cada pocos meses. Enlace de invitación. Esto no es una recomendación de inversión: no somos asesores financieros.
🐷 La parte que no se arregla con un fondo indexado
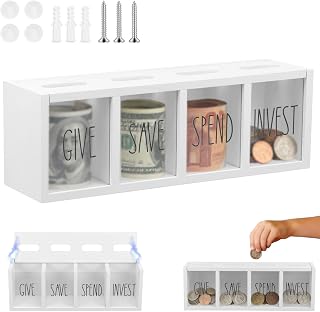
Hucha de madera de cuatro compartimentos (ahorrar, gastar, invertir, regalar). Todo lo de arriba es para ti: papeleo, fiscalidad y el artículo 166. Pero el dinero que tu hijo va a manejar de verdad a los ocho años es la paga, y ahí una hucha con cuatro huchas dentro enseña más que cualquier plan de ahorro. Lo del compartimento de «regalar» parece una cursilada hasta que ves al crío decidir a quién.
Como Afiliado de Amazon, Patillero ingresa por compras adscritas.
Cuánto se junta si empiezas el día que nace
Con una rentabilidad hipotética del 6 % anual, invirtiendo todos los meses desde el nacimiento hasta los dieciocho años. No es una promesa de nada: es aritmética para que veas el orden de magnitud.
| Al mes | Lo que pones tú | A los 18 años | Lo que pone el interés |
|---|---|---|---|
| 25 € | 5.400 € | 9.684 € | 4.284 € |
| 50 € | 10.800 € | 19.368 € | 8.568 € |
| 100 € | 21.600 € | 38.735 € | 17.135 € |
| 200 € | 43.200 € | 77.471 € | 34.271 € |
Veinticinco euros al mes son menos de lo que cuesta una plataforma de series y un par de cafés. Visto así, montarle un futuro al crío sale barato. Y al cabo de dieciocho años casi la mitad de lo que hay ahí no lo has puesto tú: lo ha puesto el tiempo.
Si en vez de aportar cada mes lo que hay es un regalo único —una comunión, una herencia pequeña—, 1.000 euros al nacer se convierten en unos 2.854 euros a los dieciocho con ese mismo 6 %. Sin tocar nada.
Con qué producto, y por qué las comisiones aquí duelen el doble
Dieciocho años es muchísimo tiempo, y en plazos largos la comisión no te muerde: te devora. Con esos mismos 50 euros al mes durante dieciocho años, un producto con un coste total del 0,10 % anual deja unos 19.166 euros y otro con un 1,50 % deja unos 16.593. Son 2.572 euros de diferencia que se quedan por el camino sin que nadie te mande un recibo.
Por eso lo barato aquí no es tacañería, es matemática. Mirando el catálogo real de MyInvestor el 5 de septiembre de 2026, un indexado global como el Fidelity MSCI World Index Fund P-ACC-EUR figura con un TER del 0,10 % —gestión 0,12 %, depósito 0 %, suscripción 0 %, reembolso 0 %— y con un mínimo de entrada de 1 euro tanto para la primera aportación como para las siguientes. Diez céntimos al año por cada cien euros invertidos: eso sale más barato que robao.
Ese mínimo de un euro importa más de lo que parece cuando hablas de aportaciones de veinticinco euros al mes: no te obliga a acumular durante meses para poder entrar.
Y hay una ventaja adicional que encaja como un guante con un plazo tan largo: traspasar de un fondo a otro no paga impuestos en España. Puedes ir bajando el riesgo según se acerca la universidad sin pagar peaje fiscal por el camino. Lo explicamos con la ley delante en nuestro artículo sobre las comisiones de los fondos de inversión.
Un aviso necesario. Aquí no somos asesores financieros y esto no es una recomendación de inversión ni de producto. Los números de arriba son ejemplos con una rentabilidad supuesta que puede no darse: la renta variable baja algunos años, y a veces baja mucho. Antes de contratar nada, lee el documento de datos fundamentales del producto y, si el importe es serio o tu caso tiene aristas, habla con un asesor o con un gestor de tu comunidad para la parte de donaciones.
Qué mirar antes de abrir nada
Primero, para qué es. Si es intocable hasta los dieciocho, a su nombre funciona. Si es un colchón que quizá tengas que usar, a tu nombre y punto.
Segundo, cuánto tributa la donación en tu comunidad. Es la única cifra que no puedes copiar de un artículo: tienes que mirarla tú.
Tercero, el coste total del producto, no la comisión de gestión suelta. El número que manda es el TER, y cuanto más barato, más se queda dentro.
Cuarto, si hace falta la firma de ambos progenitores. En una cuenta de menor normalmente sí, y en casos de separación eso deja de ser un trámite y pasa a ser una conversación.
Y quinto, quién administra lo que aporten los abuelos. Si quieren dejarlo atado, tienen que decirlo expresamente al donar, como manda el artículo 164.
Para seguir tirando del hilo
Si esto te ha abierto el apetito, en comisiones de fondos de inversión desmenuzamos cuánto se lleva cada producto de verdad. En cuánto tiempo hay que invertir para no perder dinero verás por qué dieciocho años juegan tan a tu favor. Y en cómo diversificar tus inversiones está la parte de no ponerlo todo en el mismo sitio.
Preguntas frecuentes
¿Puede un menor ser titular de un fondo de inversión en España?
Sí. Un menor puede ser titular de participaciones de un fondo, y son sus padres quienes lo administran mientras sea menor de edad, según el artículo 164 del Código Civil. Lo que no puede es operar por su cuenta.
¿Necesito autorización judicial para vender el fondo de mi hijo?
Depende de qué hagas con el dinero. El artículo 166 del Código Civil exige autorización judicial para enajenar valores mobiliarios de un menor, pero exceptúa expresamente el caso en que el importe «se reinvierta en bienes o valores seguros». Traspasar de un fondo a otro no requiere ir al juzgado; sacar el dinero fuera, sí.
¿Meter dinero en la cuenta de mi hijo paga impuestos?
Es una donación y como tal está sujeta al Impuesto sobre Sucesiones y Donaciones, según el artículo 3 de la Ley 29/1987. El impuesto está cedido a las comunidades autónomas y entre padres e hijos suele haber reducciones importantes, pero varían mucho según dónde vivas. Conviene consultarlo antes de aportar.
¿Pierdo el mínimo por descendientes si mi hijo tiene ahorros?
No por tener ahorros. El artículo 58 de la Ley del IRPF condiciona el mínimo por descendientes a que el hijo no tenga rentas anuales superiores a 8.000 euros, excluidas las exentas. Lo que cuenta son las rentas que genere, no el patrimonio acumulado.
¿Cuánto es el mínimo por descendientes?
2.400 euros anuales por el primer hijo, 2.700 por el segundo, 4.000 por el tercero y 4.500 por el cuarto y siguientes, siempre que convivan contigo y cumplan el límite de rentas. Si el hijo es menor de tres años, se suman otros 2.800 euros anuales.
¿Qué pasa cuando mi hijo cumple 18 años?
Si el dinero está a su nombre, pasa a disponer libremente de él sin que tú puedas impedirlo. Si está a tu nombre, sigue siendo tuyo y se lo entregas cuando y como consideres. Es la diferencia práctica más grande entre las dos opciones.
¿Puede un abuelo poner condiciones al dinero que dona a su nieto?
Sí. El artículo 164 del Código Civil excluye de la administración de los padres los bienes adquiridos a título gratuito cuando el donante lo haya ordenado expresamente, y en ese caso se cumple estrictamente su voluntad sobre la administración y el destino de los frutos. Tiene que dejarlo dicho de manera expresa al donar.
¿Es mejor un depósito o un fondo para el ahorro de un niño?
Para un plazo de quince o dieciocho años, un depósito difícilmente compensa la inflación, mientras que un fondo asume más riesgo a cambio de más recorrido. Hay además un matiz fiscal: un fondo de acumulación no reparte rentas cada año, y eso evita que el hijo acumule rentas que puedan afectar al mínimo por descendientes. Nada de esto es una recomendación: depende de tu tolerancia al riesgo y de cuándo vayas a necesitar el dinero.
Resumen
Ponerlo a nombre del niño es un gesto bonito con consecuencias jurídicas reales: es una donación, tributa, y el artículo 166 del Código Civil te obliga a pasar por el juzgado si algún día quieres sacar ese dinero del circuito. Ponerlo a tu nombre es menos épico y mucho más manejable, y fiscalmente no pierdes casi nada. La combinación que mejor aguanta el paso de los años suele ser el grueso a tu nombre y una cuenta pequeña a su nombre para que aprenda cómo funciona esto.
Y sea cual sea la opción, la palanca de verdad son dos: empezar pronto y pagar poco. Dieciocho años de interés compuesto hacen la mitad del trabajo, y dieciocho años de comisiones caras se comen buena parte de la otra mitad.
Y si estás pensando en la jubilación además de en los hijos, mira qué queda hoy de la ventaja fiscal de los planes de pensiones: el tope general se ha quedado en 1.500 euros al año.
No somos asesores financieros ni fiscales. Este artículo es información general elaborada a partir del texto consolidado del BOE y de datos públicos de catálogo, no una recomendación personalizada. Las cifras de rentabilidad son ejemplos hipotéticos: invertir tiene riesgo y se puede perder dinero. Para tu caso concreto, consulta con un profesional.
¿Quieres ver hasta dónde puede llegar esa hucha si empiezas ahora? La calculadora de interés compuesto te lo dice en un minuto, con tus cifras.




