
El seguro de viaje es de esas cosas que parecen un gasto tonto hasta el día que no lo es. Y como casi nadie se lee la póliza, se compra mal: gente pagando por coberturas que ya tiene y gente cruzando el charco sin la única cobertura que de verdad importa. En Patillero no te vamos a decir que contrates uno; te vamos a contar qué cubre de verdad, qué ya tienes sin saberlo y cómo se compara sin marearse, que es lo que te deja decidir a ti.
Lo que hay que mirar, por orden de importancia
| Gastos médicos | El límite en euros, y si incluye hospital |
| Repatriación | La cobertura que puede costar una fortuna |
| Cancelación | Solo por las causas de la lista |
| Equipaje | Suele ser lo que menos paga |
| Deportes y actividades | Excluidos salvo que los añadas |
| Preexistencias | La exclusión que pilla a más gente |
Lo que evita el susto en el mostrador
El free tour es gratis; lo que arruina un viaje barato es el recargo de equipaje en la puerta de embarque. Si ya tienes mochila que cumple medidas, ahórratelo.
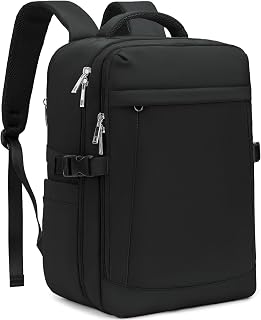
Mochila de cabina 40×20×25
Las medidas que las low cost dejan pasar sin cobrar.
Enlaces de afiliado de Amazon: a ti te cuesta lo mismo. Nada de esto es imprescindible — si te apañas con el móvil, ahórratelo.
En vídeo: ¿la tarjeta sanitaria europea sustituye al seguro?
Es exactamente la pregunta con la que empieza este artículo, y la respuesta corta es que no: la tarjeta te da la sanidad pública del país, pero no la repatriación ni la sanidad privada. Escúchalo antes de decidir si necesitas un seguro entero o solo tapar un agujero concreto.
Primero: lo que ya tienes y quizá no sabes
Antes de contratar nada, mira estas tres cosas. Puede que una parte del seguro que ibas a pagar ya la tengas:
- La Tarjeta Sanitaria Europea (TSE). Es gratuita y la emite la Seguridad Social. Te da acceso a la sanidad pública del país europeo donde estés en las mismas condiciones que sus residentes. No es un seguro: no cubre repatriación, no cubre clínicas privadas y en países donde el paciente paga una parte, esa parte la pagas tú. Pero para un viaje por Europa es la base, y no cuesta nada.
- Tu tarjeta de crédito. Muchas incluyen un seguro de viaje si pagas el transporte con esa tarjeta. Suele ser más limitado de lo que la publicidad sugiere, así que busca las condiciones concretas de tu tarjeta y mira dos cosas: el límite de gastos médicos y si exige haber pagado el billete con ella.
- El seguro de hogar o de salud que ya pagas. Algunos incluyen asistencia en viaje. Una llamada a tu compañía te lo aclara en cinco minutos.
Con eso hecho, ya sabes si necesitas un seguro entero o solo tapar un agujero concreto.
Antes de pagar: lo que quizá ya tienes
Tarjeta Sanitaria Europea
Gratis, la emite la Seguridad Social. Te da la sanidad pública del país europeo igual que a sus residentes.
No cubre: repatriación, clínicas privadas ni el copago del país.
Tu tarjeta de crédito
Muchas incluyen seguro si pagas el transporte con ella. Mira el límite de gastos médicos en sus condiciones.
Ojo: suele ser más corto de lo que sugiere el anuncio.
Tu seguro de hogar o salud
Algunos llevan asistencia en viaje incluida y nadie se acuerda. Una llamada a tu compañía lo aclara.
Pregunta por: el límite y si cubre fuera de Europa.
Con las tres respuestas delante ya sabes si necesitas un seguro entero o solo tapar un agujero concreto. No somos mediadores de seguros: la única fuente válida son las condiciones de la póliza que vayas a contratar.
Las coberturas, de la que importa a la que no
1. Gastos médicos y repatriación
Es la razón real de existir de un seguro de viaje. Lo que hay que mirar no es que ponga «asistencia médica», sino el límite en euros y si incluye hospitalización, pruebas y traslado sanitario. Fuera de Europa, y muy especialmente en Estados Unidos, una noche de hospital se lleva por delante el presupuesto de todo el viaje. La repatriación —volverte a casa en condiciones médicas, o repatriar a un familiar— es lo que ninguna tarjeta sanitaria pública te cubre y lo que puede costar una barbaridad.
2. Cancelación
Aquí está el malentendido más caro. La cancelación no cubre que cambies de idea: cubre una lista cerrada de causas (enfermedad grave, hospitalización, despido, algunos casos familiares…) y cada una hay que justificarla con papeles. Si quieres poder cancelar por cualquier motivo, eso es otra modalidad, se llama distinto y cuesta más. Lee la lista de causas antes de asumir que estás cubierto.
3. Equipaje
Suena bien y paga poco. Casi siempre indemniza por valor depreciado, no por lo que te costó, exige denuncia o parte de irregularidad de equipaje (PIR) y excluye dinero, joyas y a menudo la electrónica. Útil como complemento; nunca es la razón para contratar.
4. Responsabilidad civil y actividades
La responsabilidad civil cubre los daños que tú causes a otros. Y ojo con las actividades: esquí, buceo, moto de alquiler, senderismo de altura y en general cualquier cosa con algo de riesgo suelen estar excluidas salvo que contrates el añadido. Si el viaje es «de hacer cosas», esta línea es la que hay que leer dos veces.
El cacharro que se olvida siempre
Uno se acuerda de él a las once de la noche, con el móvil al 4 % y la propina del guía sin pagar.

Adaptador de enchufe universal
Un enchufe para toda Europa y el resto del mundo, con USB.
Enlaces de afiliado de Amazon: a ti te cuesta lo mismo. Nada de esto es imprescindible — si te apañas con el móvil, ahórratelo.
🚩 Las cinco letras pequeñas que más disgustos dan
- Enfermedades preexistentes. Lo que ya tenías diagnosticado antes de contratar suele quedar fuera. Es la exclusión que más reclamaciones tumba.
- Franquicia. Igual que en el coche: los primeros X euros los pones tú. Un seguro con límite altísimo y franquicia alta puede pagarte menos que otro más modesto sin franquicia.
- Plazo para contratar la cancelación. Muchas pólizas exigen contratarla en los días siguientes a reservar el viaje. Si te acuerdas la semana antes de salir, esa cobertura ya no te la venden.
- Avisar antes de gastar. Casi todas obligan a llamar a la compañía antes de ir al médico o al hospital. Pagar por tu cuenta y pedir el reembolso después es la forma más rápida de que te digan que no.
- Alcohol y «actos imprudentes». Es una exclusión estándar y se aplica más de lo que la gente cree.
Cómo comparar sin volverse loco
Tres números y una lista, en este orden:
- Límite de gastos médicos para tu destino (no es lo mismo Portugal que Tailandia o Estados Unidos).
- Si incluye repatriación y con qué límite.
- Franquicia: cuánto pones tú antes de que empiecen a pagar.
- La lista de exclusiones, leída de verdad, buscando tus circunstancias: tu enfermedad crónica, tu deporte, tu edad, tu embarazo si lo hay.
Y una regla de sentido común: el precio del seguro debe guardar proporción con lo que arriesgas. Para un fin de semana en Lisboa pagando poco y con la TSE en la cartera, un seguro caro es tirar dinero. Para tres semanas en Estados Unidos con niños, ahorrarte el seguro es la peor apuesta del viaje.
Para quién SÍ y para quién NO
✅ Tiene sentido fuera de Europa, en viajes largos, si viajas con niños o mayores, si el plan incluye deportes, o si el viaje te ha costado tanto que perderlo sería un problema serio.
❌ Probablemente no lo necesites en una escapada corta por Europa, con la TSE en regla, transporte barato y sin actividades de riesgo — ahí suele bastar con lo que ya tienes.
Más viaje por la patilla: las otras dos cosas que se pagan de más en un viaje son el mostrador de alquiler de coches y el equipaje: mira cómo está lo del cobro del equipaje de mano y cómo se reclama.
Preguntas frecuentes sobre el seguro de viaje
¿Es obligatorio contratar un seguro de viaje? Con carácter general no, salvo que lo exija el país de destino para conceder el visado o la entrada. Es una decisión que depende del riesgo del viaje: no es lo mismo un fin de semana en Europa con la Tarjeta Sanitaria Europea que tres semanas fuera de la UE con niños.
¿Qué cubre la Tarjeta Sanitaria Europea y qué no? Es gratuita, la emite la Seguridad Social y da acceso a la sanidad pública del país europeo donde estés en las mismas condiciones que sus residentes. No es un seguro: no cubre repatriación, no cubre clínicas privadas y, en países donde el paciente paga una parte, esa parte la pagas tú.
¿Mi tarjeta de crédito ya incluye seguro de viaje? Muchas lo incluyen si el transporte se ha pagado con esa tarjeta, pero suele ser más limitado de lo que sugiere la publicidad. Hay que buscar las condiciones concretas de la tarjeta y mirar dos cosas: el límite de gastos médicos y si exige haber pagado el billete con ella.
¿Qué cobertura de un seguro de viaje es la que de verdad importa? Los gastos médicos y la repatriación. Lo relevante no es que la póliza diga «asistencia médica», sino el límite en euros y si incluye hospitalización, pruebas y traslado sanitario. Fuera de Europa, y especialmente en Estados Unidos, una noche de hospital puede llevarse por delante el presupuesto del viaje entero.
¿El seguro de cancelación cubre si cambio de idea? No. La cancelación cubre una lista cerrada de causas, como enfermedad grave, hospitalización, despido o determinados casos familiares, y cada una hay que justificarla con documentos. Poder cancelar por cualquier motivo es otra modalidad distinta y más cara. Además, muchas pólizas exigen contratar la cancelación en los días siguientes a reservar el viaje.
¿Qué exclusiones tumban más reclamaciones? Las enfermedades preexistentes diagnosticadas antes de contratar, la franquicia (los primeros euros los pone el asegurado), el plazo para contratar la cancelación, la obligación de llamar a la compañía antes de acudir al médico y las actividades de riesgo como esquí, buceo o moto de alquiler, que quedan fuera salvo que se contraten aparte.
Resumen
- Antes de contratar: Tarjeta Sanitaria Europea (gratis, para Europa), seguro de tu tarjeta de crédito y coberturas de tu seguro de hogar o salud.
- Lo que de verdad importa es gastos médicos y repatriación, con el límite en euros a la vista. El equipaje es lo que menos paga.
- La cancelación solo cubre las causas de su lista y suele haber que contratarla justo después de reservar.
- Las cinco trampas: preexistencias, franquicia, plazos, obligación de avisar antes de gastar y actividades excluidas.
- Ajusta el gasto al riesgo: no es lo mismo un finde en Europa que tres semanas fuera con niños.
Información general, no asesoramiento: no somos mediadores de seguros ni asesores financieros. Las coberturas, límites, franquicias y exclusiones varían por compañía, producto, destino y fecha, y cambian con frecuencia: la única fuente válida son las condiciones generales y particulares de la póliza concreta que vayas a contratar. Algunos enlaces de este sitio son de afiliado.




